Před časem jsem na X narazil na zajímavý post, který upozorňoval na sezonalitu indexu VIX.
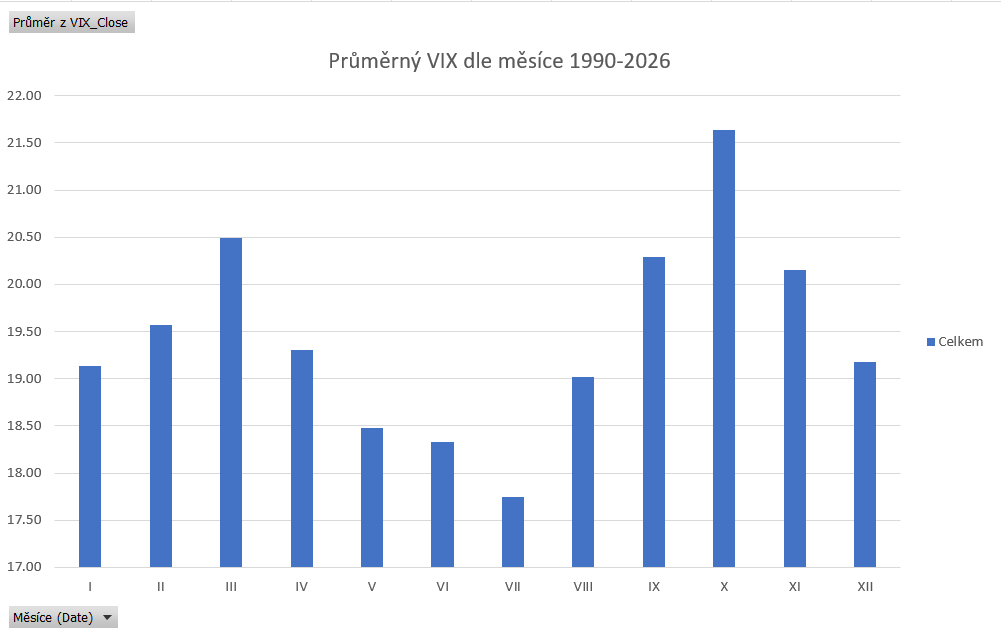
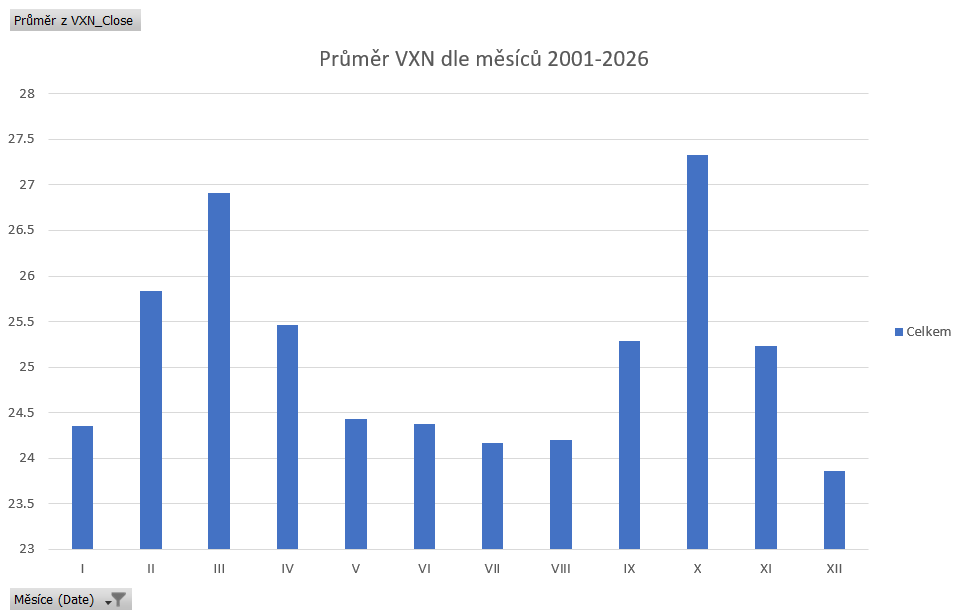
Okamžitě mě napadlo, že by to mohl být námět na kratší studii. Co tenhle fenomén dělá s některými mými opčními strategiemi. První pohledy na backtest říkaly, že tam něco bude. A jo, je za tím logika. Podobné tendence jsou i na indexu strachu pro Nasdaq, VXN.
Dneska si ukážeme, k čemu jsem došel. Nejdřív co a proč jsem testoval. Pak čísla.
Proč zrovna kalendáře
Volatilita hýbe cenou opcí. Vyšší volatilita, vyšší ceny napříč expiracemi. Nižší volatilita, nižší ceny.
Z dat VIX a VXN je vidět sezónní pokles od druhé půlky března do srpna a od začátku listopadu do začátku ledna. Čekal jsem, že to bude bolet kalendářní spready. Nejvíc ty, kde je větší časový rozdíl mezi short leg a long leg. Pokles volatility pomáhá vypsané noze. Na nakoupené delší noze ale bere víc, než short stihne vrátit.
VIX i VXN počítají očekávanou volatilitu podkladu na příštích 30 dní. Zajímaly mě proto kalendáře, které mají long leg aspoň 20 a více dní při vstupu a rozdíl mezi shortem a longem aspoň 50 % časové hodnoty. Ať se pokles na spreadu podepíše.
V portfoliu jsou dva takové dvojité kalendáře, které jedu živě. QQQ, expirace 14 a 28 dní. SPY, expirace 9 a 23 dní.
Oba v posledních letech dávaly slušné zhodnocení při zajímavém riziku. Oba dostaly letos v létě na frak, když volatilita vyklesala. Ideální kandidáti. Nejen pro letošek. Chtěl jsem vědět, jestli jim sezonalita škodila i dřív. Testoval jsem od roku 2018.
Okna a test
Z dat VIX a VXN jsem vybral období, kdy volatilita sezónně klesá. V nich jsem nechtěl otevírat nové obchody. Vyšla mi dvě časová okna, obvykle od 17. 3. do 30. 8. a od 3. 11. do 3. 1. dalšího roku.
Backtestoval jsem přes Option Omega. Spoiler: CAGR klesl. Drawdown taky.
QQQ, 14 a 28 dní
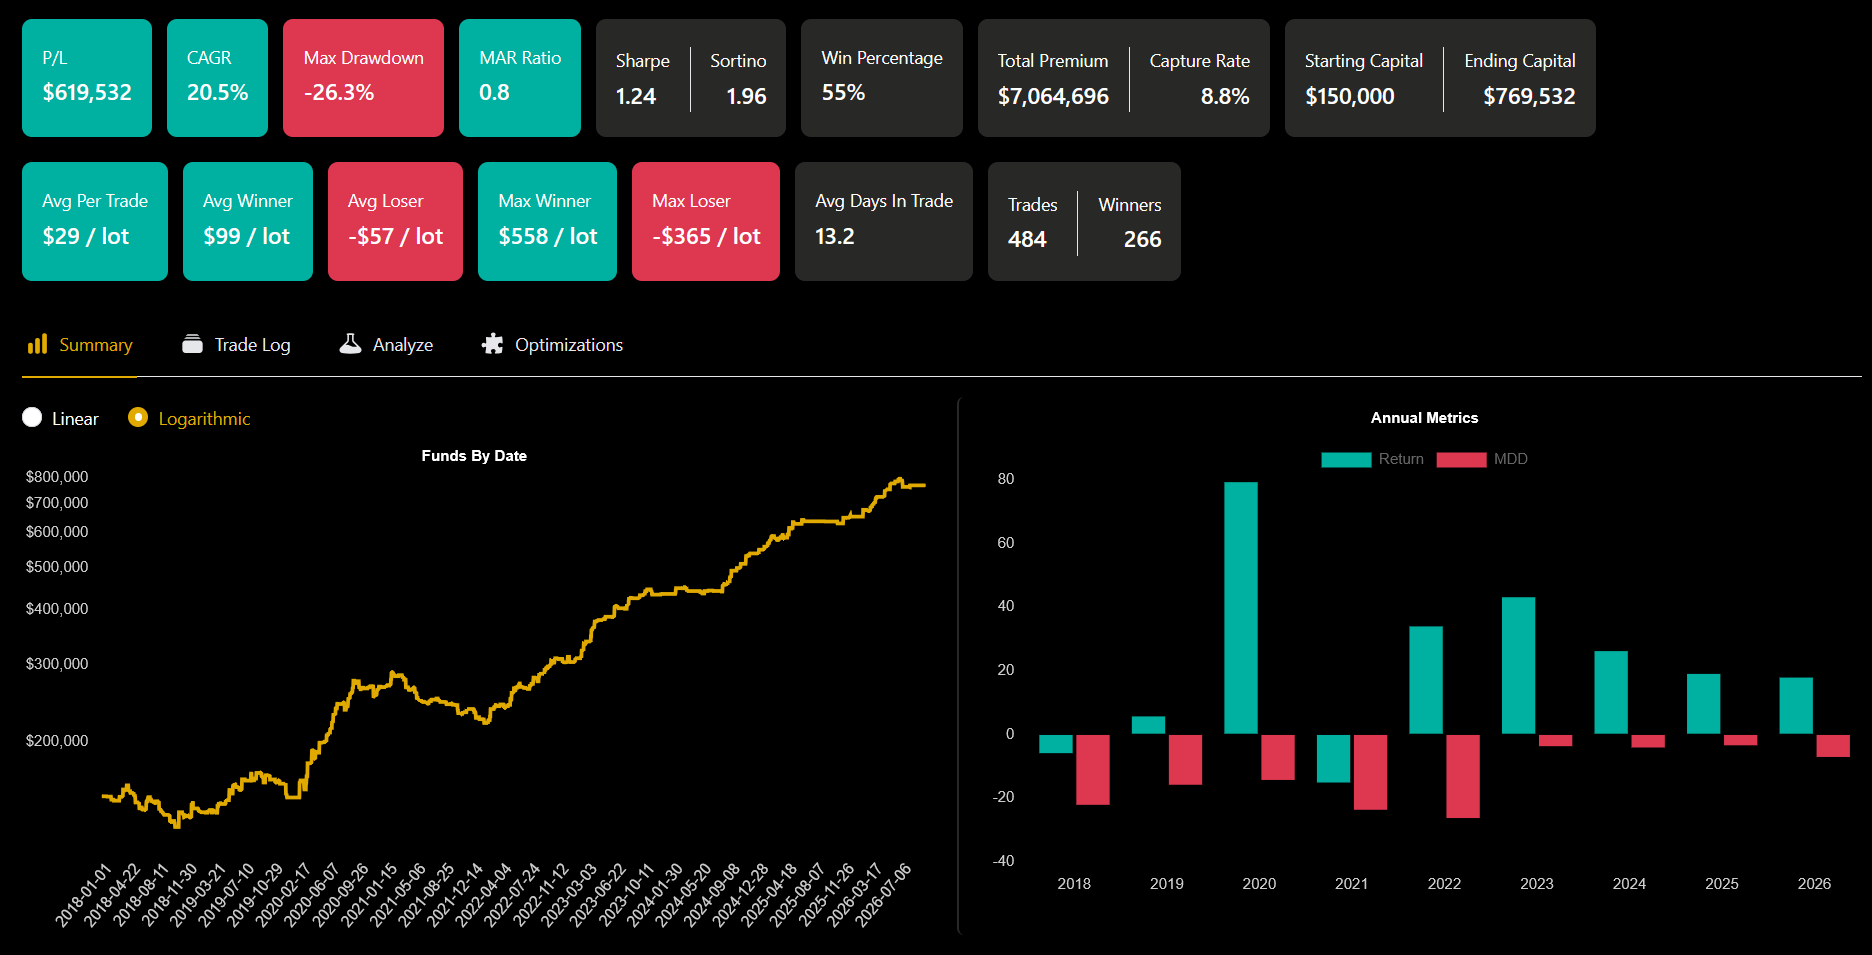
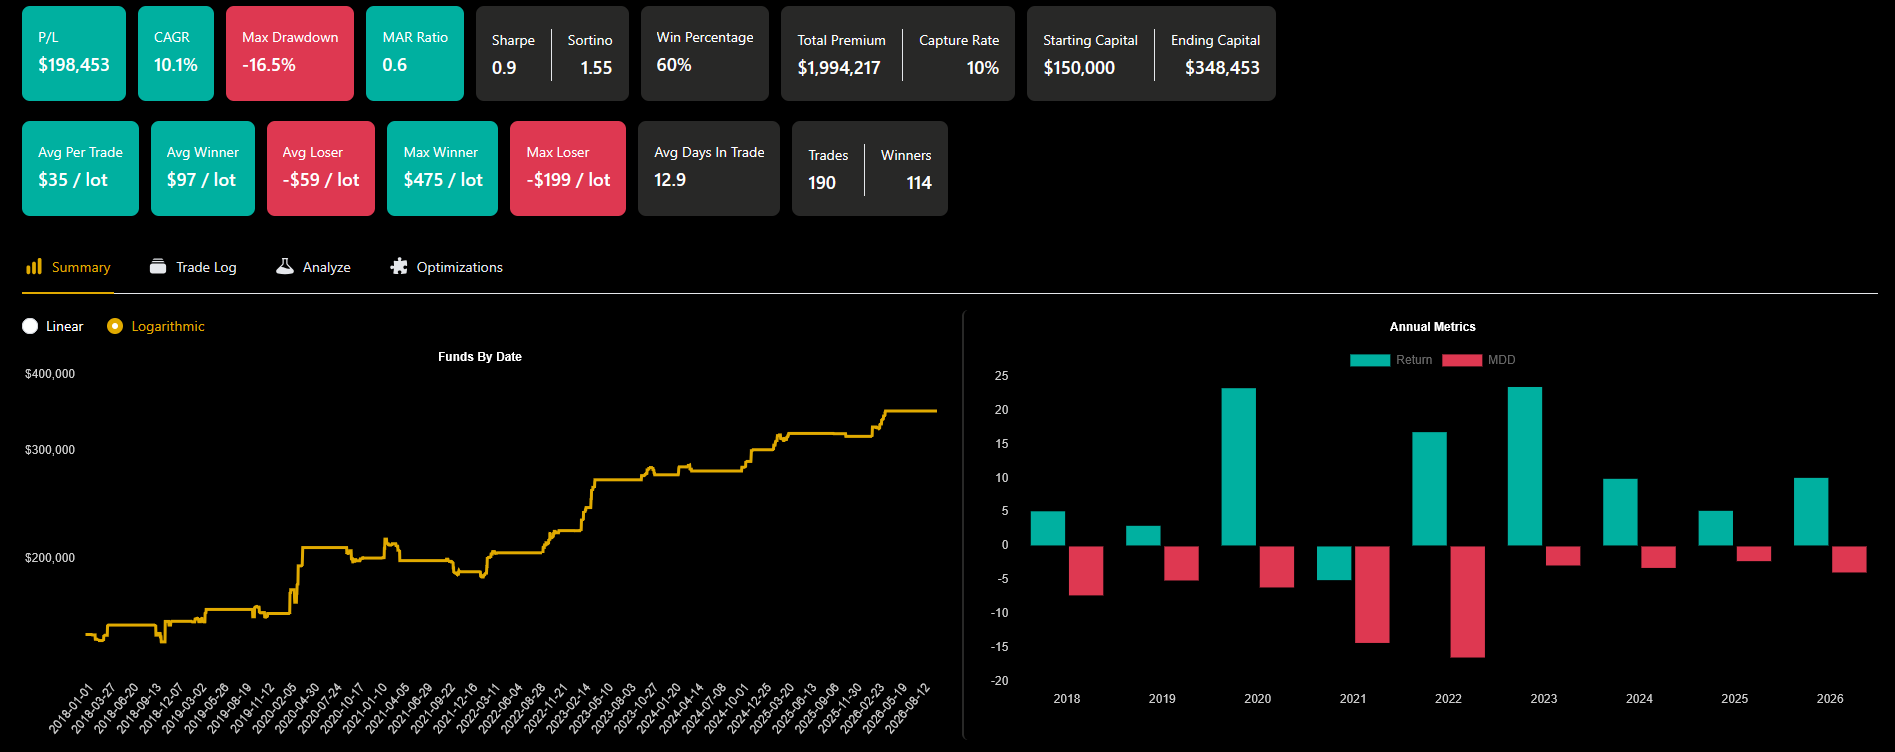
Na QQQ filtr není zadarmo. Systém obchodoval méně. Na obchod vydělával víc. Úspěšnost šla nahoru. CAGR spadl. Někdo řekne, že původní systém měl na konci mnohem větší zisk. Podívej se, za jakou cenu. Max drawdown 26 % je čtvrtina účtu. Ani u jedné strategie bys s tímto výsledkem neměl být v klidu. A v portfoliu nechceš, aby se takové drawdowny sešly najednou u více strategií.
QQQ původní test:
QQQ s filtrem sezonality:
SPY, 9 a 23 dní
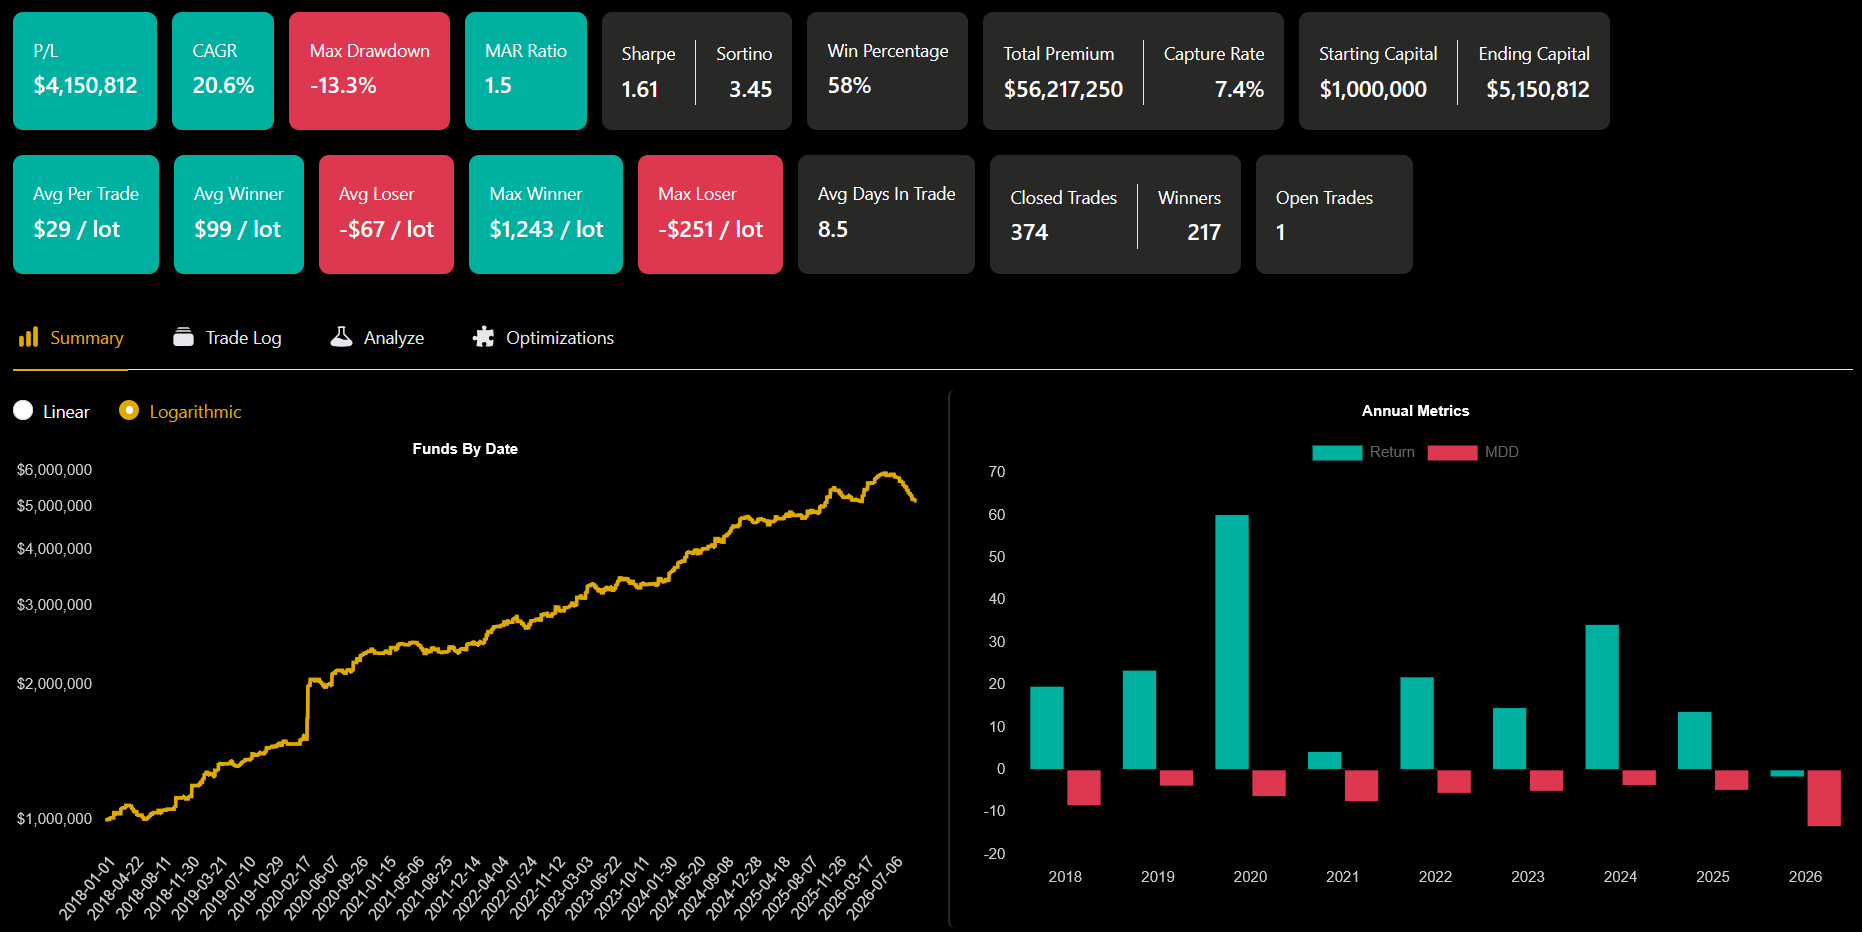
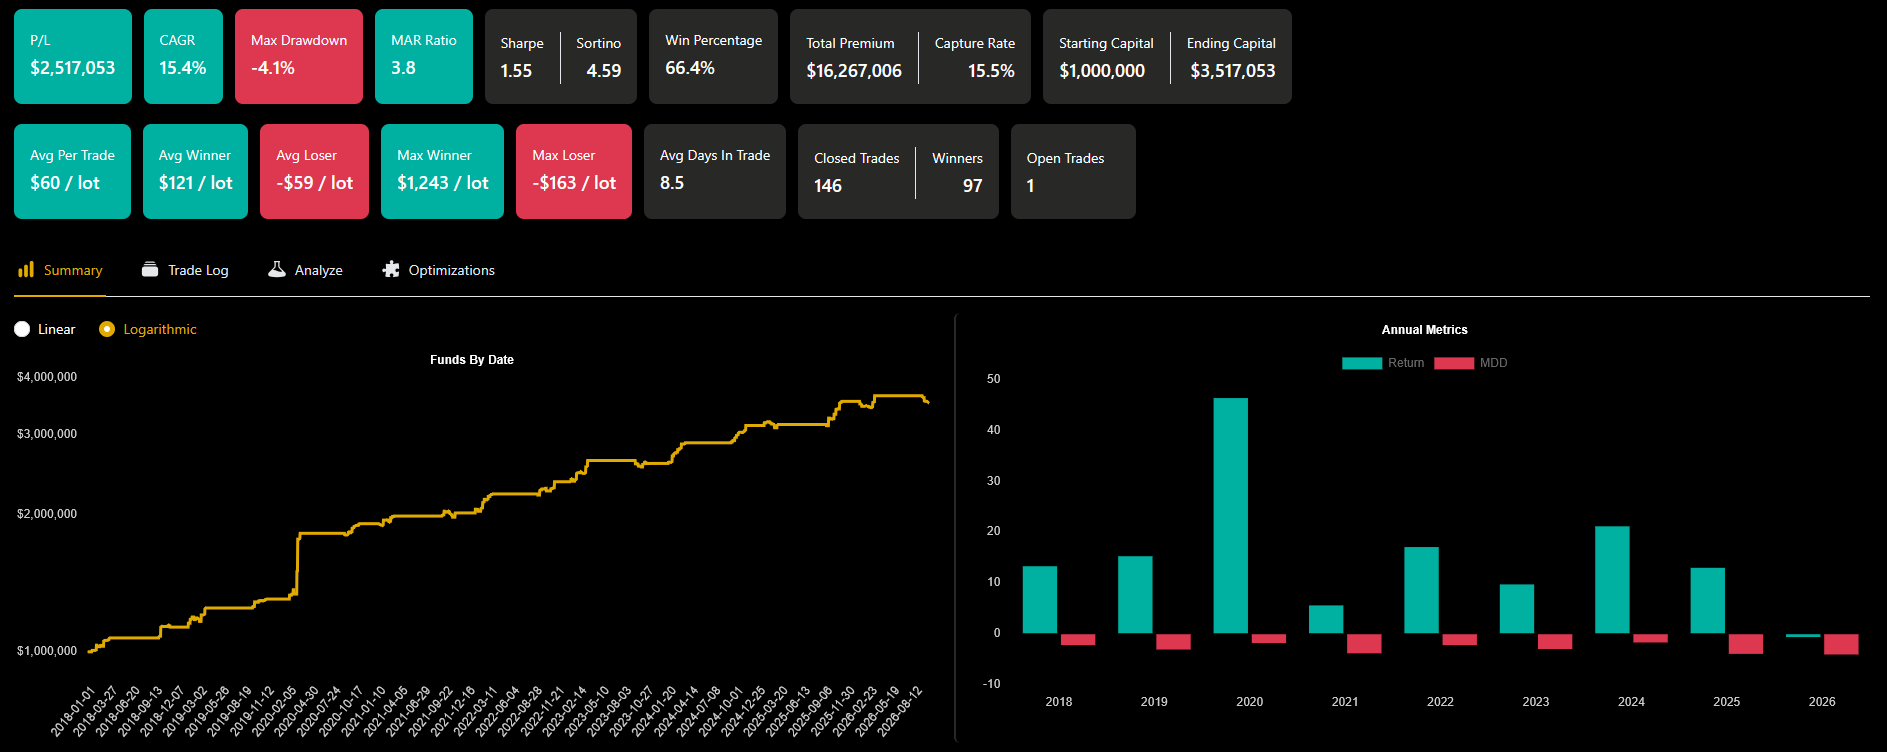
Stejný test na SPY dopadl ještě lépe. Teze platí i tady. Méně obchodů, lepší průměr, výrazně menší drawdown. Ale CAGR klesl míň než na QQQ.
SPY původní test
SPY s filtrem sezonality
Srovnání
| QQQ původní | QQQ filtr | SPY původní | SPY filtr | |
|---|---|---|---|---|
| Obchody | 484 | 190 | 374 | 146 |
| CAGR | 20.50 % | 10.10 % | 20.60 % | 15.40 % |
| Max DD | 26.30 % | 16.50 % | 13.30 % | 4.10 % |
| Sortino | 1.96 | 1.55 | 3.45 | 4.59 |
| Win rate | 55.00 % | 60.00 % | 58.00 % | 66.40 % |
| Avg P&L / obchod | $29.00 | $35.00 | $29.00 | $60.00 |
| Profit factor | 2.12 | 2.46 | 2.05 | 4.01 |
| Tail Risk | 3.7 | 2 | 2.5 | 1.4 |
Co se mi na tom líbí? Především došlo k výrazné redukci drawdownů u obou strategií. V testu se navíc nepostupovalo klasickým optimalizačním způsobem, kdy provedeš backtest a hledáš nejlepší parametry. Ne, šlo se na to naopak. Nejdříve teze, proč by to mohlo pomoct a následně ověření hypotézy na datech.
Co s tím udělám
Od listopadu do ledna tyhle strategie vypnu. Pak znovu od půlky března do konce srpna. Kvůli stabilitě křivky. V těch časových oknech bude kapitál pracovat efektivněji v jiných přístupech.
Pokud jedeš kalendářní spready, udělej si svůj test. Podívej se, co se stane, když jim dáš volno v obdobích, kdy VIX obvykle klesá.
Rozpracováno
Sezonalita a tyhle dva kalendáře. Pro dnešek hotové. Filtr zapnutý v botovi, ne v hlavě.
Exekuce a management v apce pořád visí. Čekám na nový test release.
Držte se. Víc obchodů neznamená vždycky stabilnější výsledky.